Pagos digitales
Menos del 5 por ciento de los mexicanos cuenta con ahorro a plazos para que le paguen rendimiento o intereses por su dinero y ahora la cultura financiera avanza para adoptar pagos alternativos, destaca el cofundador de Finsus, Carlos Marmolejo Trujillo.
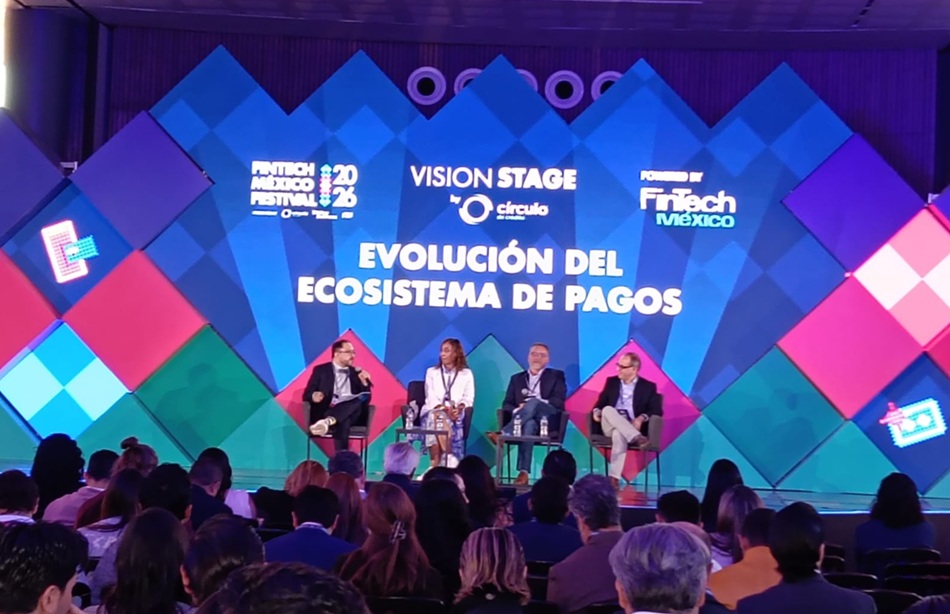
En el marco del Fintech México Festival 2026 en el conversatorio sobre Evolución en el ecosistema de Pagos, los ponentes de Clip, Finsus, Banco Interamericano de Desarrollo (BID) y Netpay señalaron que hay avances, pero hay mucho camino para recorrer para lograr una inclusión financiera que ofrezca ventajas a los clientes y a la industria.
“Antes pagábamos comisiones por dejar nuestro dinero en la banca… La Encuesta de Inclusión Financiera habla que sólo 3 por ciento de las personas adultas ahora a plazo, sólo 3 millones, los demás lo deja en una cuenta eje para disponer en el consumo”.
Carlos Marmolejo Trujillo, cofundador de Finsus
Además, enfatiza que uno de los defectos del dinero en efectivo es la “exclusión del crédito” por no tener una trazabilidad o historia para atender sus compromisos financieros, “será muy difícil otorgar un crédito basado en su realidad”.
El crédito al consumo tiene tasas de agiotismo, “no puede ser que estén por arriba del 100 por ciento, eso no es fintech, tenemos que cambiar a un crédito productivo, para las empresas, que son las que generan el 80 por ciento del empleo”.
Una legislación innovadora
El cofundador de la empresa que tiene 650 mil ahorradores, Finsus, señala que la legislación debe modernizarse para atender a las nuevas realidades, ya no es necesaria una tarjeta con numeritos, ahora con la biometría -identificación dactilar o facial-, medios de pagos interconectados, conexiones del gobierno y el sector privado para que se tenga una verdadera opción de pagos digitales con intereses justos, coinciden los panelistas.
Para avanzar el sistema de pagos digitales se debe atender una regulación proporcial al riesgo, no aplica lo mismo para los diferentes sectores del ecosistema, disminuir los costos a los consumidores, incentivar medios de pago alternativos como Cobro Digital (CoDi), DiMo (Dinero Móvil) y construcción de plataformas que permitan nuevos servicios financieros.
Acerca del autor